English
 日本語
 中文(简体)
 한국어
 Русский
Giao dịch bất động sản quý IV/2026 dự báo gấp đôi, khoảng 25.000
VARS dự báo quý IV/2026 cả nước có khoảng 25.000 giao dịch, gấp đôi quý III. Dòng tiền chọn lọc, ưu đãi dày hơn: người mua nên kiểm tra gì.
Quý IV/2026, tổng giao dịch bất động sản cả nước có thể đạt khoảng 25.000, gấp đôi quý III. Đây là dự báo của Hội Môi giới Bất động sản Việt Nam (VARS). Thanh khoản tăng nhưng không chia đều: căn hộ phục vụ nhu cầu ở thật và nhà ở xã hội được dự báo giữ lợi thế.
Dự báo quý IV/2026 nói gì
- Khoảng 25.000 giao dịch toàn thị trường trong quý IV/2026, gấp đôi quý III — VARS dự báo, dựa trên nhu cầu mua cuối năm và nguồn cung nhà ở xã hội lớn.
- Lượt tìm kiếm, hỏi mua, tham quan và tư vấn dự án vẫn giữ ổn định hoặc ở mức cao.
- Nhà ở xã hội: tính đến cuối tháng 9/2026, cả nước có 128 dự án đã khởi công, tương ứng hơn 183.000 sản phẩm.
- One Mount Group nhận định sức mua giảm trong 9 tháng đầu năm ở các đô thị lớn là đợt điều chỉnh tạm thời sau giai đoạn tăng nóng; nhu cầu dài hạn ở Hà Nội và TP.HCM vẫn cao.
- VARS cho rằng dòng tiền đang chọn lọc hơn. Sản phẩm dựa chủ yếu vào kỳ vọng tăng giá, thiếu công năng sử dụng sẽ khó bán hơn.
Chủ đầu tư cạnh tranh bằng ưu đãi thanh toán
Để kéo người mua, nhiều chủ đầu tư đang dùng các công cụ sau:
- Thanh toán ban đầu thấp, chiết khấu cao hơn khi thanh toán nhanh.
- Hỗ trợ lãi suất và ân hạn nợ gốc 2–5 năm.
- "Mua trước, trả sau" ở một số dự án: thanh toán khoảng 6–8 triệu đồng hoặc 1% giá trị mỗi tháng, kéo dài tối đa 5 năm.
Quý III, lượng nhà ở sơ cấp bán được đã giảm mạnh (xem tiêu thụ nhà ở sơ cấp quý III/2026 giảm 36%). Vì vậy, các con số quý IV là dự báo phục hồi, chưa phải số đã ghi nhận.
Điều người mua nên làm trong quý IV
1. Chọn theo nhu cầu ở hoặc cho thuê, đừng chỉ theo kỳ vọng giá
Khi dòng tiền chọn lọc, căn hộ có công năng rõ (gần chỗ làm, tiện ích sẵn, cho thuê được) dễ giữ thanh khoản hơn. Hãy hỏi: nếu giá đi ngang 2–3 năm, căn này có ở được, cho thuê được không.
2. Tính khoản trả hằng tháng sau khi hết hỗ trợ
Ân hạn gốc 2–5 năm hay "mua trước, trả sau" giúp nhẹ giai đoạn đầu. Khi hết thời gian ưu đãi, bạn trả cả gốc lẫn lãi thả nổi. Ví dụ tham khảo: vay 2 tỷ đồng, 25 năm, lãi 12%/năm thì mỗi tháng trả khoảng 21 triệu đồng (trả góp đều). Hãy chắc thu nhập gánh được mức này. Công cụ: Tính dòng tiền khi mua nhà.
3. Đọc kỹ điều kiện ưu đãi và pháp lý
Ưu đãi thường gắn với ngân hàng chỉ định, tiến độ giải ngân, điều kiện mất ưu đãi. Trước khi nộp tiền, kiểm tra dự án đã đủ điều kiện bán chưa: Kiểm tra pháp lý dự án. Xem thêm: Chủ đầu tư tăng chiết khấu, giãn thanh toán: người mua cần đọc kỹ gì.
Dự án HPR đang có hỗ trợ lãi vay, ân hạn gốc
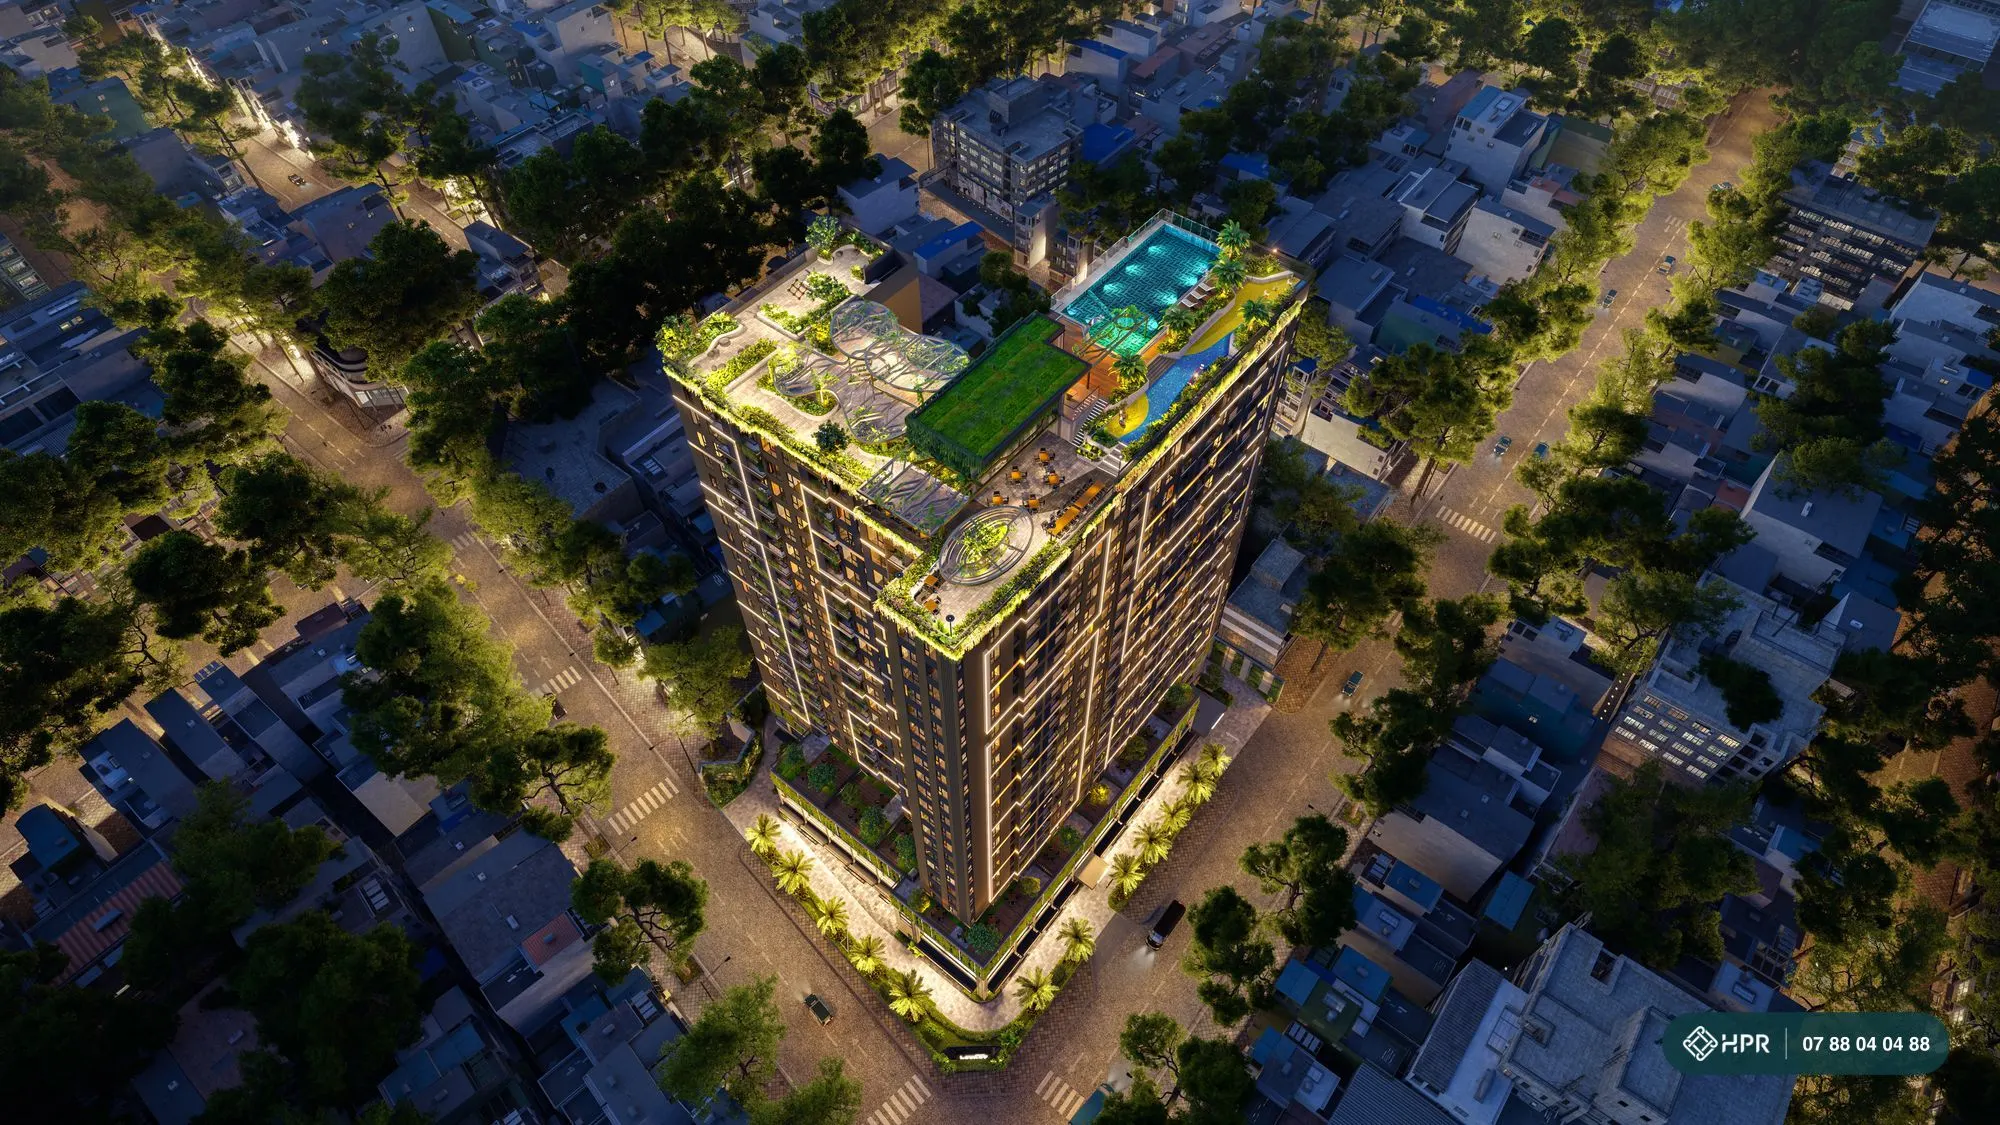
- Legacy 66 (phường Chợ Lớn, TP.HCM — Quận 5 cũ): căn hộ cao cấp, giá dự kiến từ 119 triệu đồng/m² (chưa VAT). Chính sách áp dụng từ 09/09/2026 (cập nhật 15/10/2026): vay đến 70%, chủ đầu tư hỗ trợ lãi suất 0% trong 18 tháng, ân hạn nợ gốc tối đa 36 tháng. Xem bảng giá và chính sách Legacy 66.
- Izumi City (phường Long Hưng, Đồng Nai — Biên Hòa cũ): nhà phố vườn từ 8,55 tỷ đồng (gồm VAT). Chính sách 05/10–31/12/2026: vay 70%, chủ đầu tư hỗ trợ lãi suất tối đa 10%/năm, dự kiến 12 hoặc 22 tháng tùy zone. Xem bảng giá và chính sách Izumi City.
Điều kiện chi tiết theo văn bản của từng chủ đầu tư. Chuyên viên HPR lập bảng so sánh tổng tiền phải trả giữa phương án vay và thanh toán nhanh cho từng căn bạn quan tâm.
Bạn đang cân nhắc mua trong quý IV? Gửi tên dự án và ngân sách, chuyên viên HPR tính khoản trả hằng tháng trong và sau thời gian hỗ trợ lãi cho bạn.
Số liệu trong bài là dự báo của tổ chức nghiên cứu do báo chí đưa tin, có thể thay đổi. Bài viết không phải khuyến nghị đầu tư hay tư vấn tài chính. Điều kiện ưu đãi thực tế theo văn bản chính sách của từng chủ đầu tư và hợp đồng tín dụng của từng ngân hàng.